Slēptās izmaksas, pērkot zemi mājas celšanai

Sludinājumā redzamā zemes cena nav visa projekta cena. Ja plānojat pirkt zemi mājas būvniecībai, pirms līguma parakstīšanas jānoskaidro, cik maksās komunikācijas, piebraucamais ceļš, reljefa sakārtošana un citi darbi, bez kuriem māju uzcelt un normāli lietot nevarēs.

Lēts gabals var izrādīties dārgs, ja līdz tam nav pievedama elektrība, nav ūdens risinājuma vai pavasarī piebraucamais ceļš pārvēršas dubļu joslā. Gudrs saimnieks nepērk tikai zemi. Viņš pērk iespēju uz tās reāli dzīvot.

Sāciet ar kopējo budžetu

Pirms skatāties sludinājumus, nosakiet, cik lielu summu varat atvēlēt ne tikai zemes iegādei, bet arī tās sagatavošanai būvniecībai. Atsevišķi pierakstiet paredzamos izdevumus par komunikācijām, piekļuvi, zemes darbiem un dokumentāciju.

Ja zemes iegādei nepieciešams papildu finansējums, izvērtējiet, vai situācijai ir piemērots kredīts pret ķīlu. Taču aizdevuma maksājumus rēķiniet kopā ar visiem darbiem, kas sekos pēc pirkuma, nevis tikai ar zemes cenu. Plānojot finansējumu, noderēs arī Kā izvēlēties gudru aizdevumu mājas darbiem.

Labs princips ir vienkāršs. Pirms pirkuma jāzina ne tikai, cik maksā īpašums, bet arī cik maksās līdz brīdim, kad uz tā varēs sākt būvēt.
Zemes plans

Komunikācijas var maksāt visvairāk

Zemesgabals bez pieslēgumiem nav automātiski slikts pirkums. Taču tas prasa precīzu aprēķinu un skaidru darbu secību. Jo tālāk atrodas pieejamās komunikācijas, jo vairāk darba, laika un naudas var prasīt pieslēgums.

Elektrības pieslēguma izmaksas

Noskaidrojiet, vai elektrības tīkls atrodas pie zemes robežas vai līdz tam vēl jāizbūvē pieslēgums. Jāpārbauda arī, vai pieejamā jauda būs pietiekama mājai, apkurei, darbnīcai un nākotnes vajadzībām.

Elektrība būs vajadzīga jau būvniecības laikā. Bez tās būs grūtāk darbināt instrumentus, nodrošināt apgaismojumu un organizēt daudzus darbus uz vietas. Pagaidu risinājumi var būt iespējami, bet tie ne vienmēr ir ērti vai lēti.

Ūdens un kanalizācijas risinājumi

Ja zemesgabalā nav centralizēta ūdensvada un kanalizācijas, būs jāparedz individuāli risinājumi. Tas var nozīmēt ūdens ieguves vietas izbūvi un notekūdeņu savākšanas vai attīrīšanas sistēmu.

Pirms pirkuma noskaidrojiet:

  • vai tuvumā ir centralizētie tīkli;
  • vai konkrētajā vietā iespējams pieslēgties;
  • cik tālu atrodas pieslēguma punkts;
  • kāds risinājums būs vajadzīgs, ja pieslēguma nav;
  • kāda būs sistēmas turpmākā apkope.

Pilsētās un to tuvumā ūdenssaimniecības tīkli tiek attīstīti un atjaunoti, par ko liecina arī Rīgas ūdens attīstības plāni. Tomēr konkrētam zemesgabalam nedrīkst pieņemt neko uz minējuma pamata. Jāprasa precīza informācija par iespēju pieslēgties tieši izvēlētajā vietā.

Internets un sakari

Internets bieži tiek atstāts pēdējā vietā, līdz brīdim, kad mājā jāstrādā, jāvada drošības sistēmas vai bērniem vajadzīgas stabilas mācību iespējas. Pārbaudiet, kādi sakaru pakalpojumi pieejami konkrētajā adresē un vai būs nepieciešams papildu aprīkojums.

Piebraucamais ceļš nav sīkums

Mājai jābūt piebraucamai ne tikai vasaras sausumā. Jāspēj piekļūt būvniecības tehnikai, materiālu piegādātājiem, komunālajiem dienestiem un ģimenes auto arī lietū, sniegā un atkušņa laikā.

Pārbaudiet, kam pieder piebraucamais ceļš un kādas ir tiesības to lietot. Ja piekļuve iet caur cita īpašnieka zemi, svarīgi saprast, vai tā ir praktiski un juridiski nodrošināta.

Ceļa izbūve un uzturēšana

Ja līdz zemesgabalam ved vienkāršs grants vai meža ceļš, var būt vajadzīga tā nostiprināšana, līdzināšana, grāvju tīrīšana vai seguma izbūve. Būvniecības transports ceļu noslogo daudz vairāk nekā vieglais auto.

Jāparedz arī ikgadēja uzturēšana. Ceļš nav vienreizējs pirkums. To var nākties greiderēt, papildināt ar šķembām, tīrīt no sniega un sakārtot pēc stiprām lietusgāzēm.
Kredits kilai

Novērtējiet zemes sagatavošanu

Skaists zemesgabals ne vienmēr ir gatavs mājas pamatiem. Pirms pirkuma jāapskata reljefs, grunts, mitruma apstākļi un apaugums. Šie faktori ietekmē gan būvniecības darbu apjomu, gan nākamo pagalma uzturēšanu.

Reljefs un grunts apstākļi

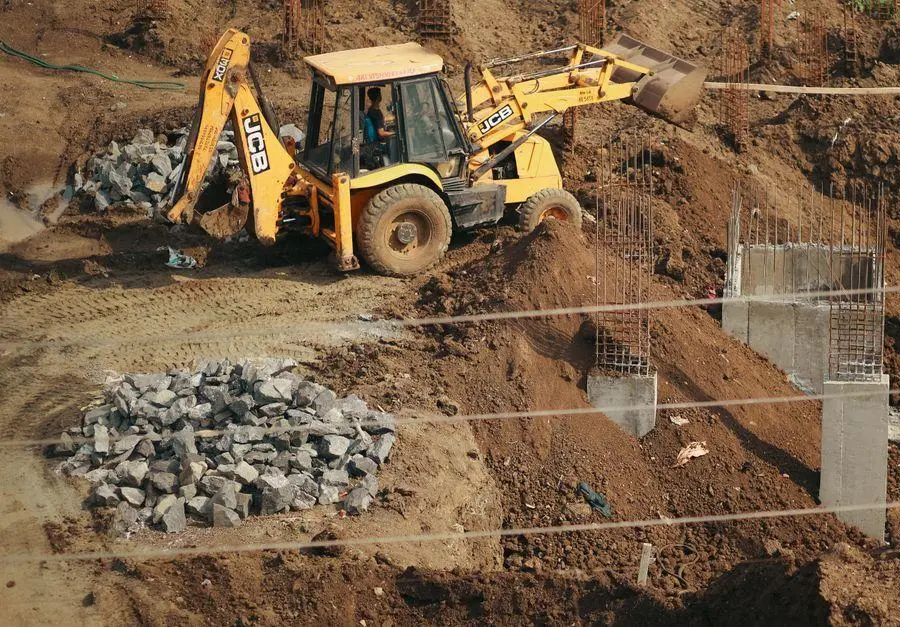
Nelīdzens reljefs var prasīt planēšanu, grunts pārvietošanu vai papildu risinājumus pamatiem. Zema un mitra vieta var nozīmēt drenāžas nepieciešamību, uzbērumus un rūpīgāku lietusūdens novadīšanu.

Apskatiet zemesgabalu vairāk nekā vienu reizi. Ja iespējams, dariet to dažādos laikapstākļos. Sausā vasaras dienā vieta var izskatīties perfekta, bet pavasarī atklāties ūdens uzkrāšanās, dubļi un sarežģīta piekļuve.

Koki, krūmi un būvgruži

Aizaudzis zemesgabals prasa laiku un tehniku. Koku zāģēšana, celmu izņemšana, krūmu tīrīšana un būvgružu izvešana ir darbi, kurus bieži nenovērtē līdz brīdim, kad sāk tīrīt teritoriju.

Pirms pirkuma pievērsiet uzmanību:

  • lieliem kokiem plānotās mājas vietā;
  • veciem pamatiem vai apraktām konstrukcijām;
  • atkritumiem un būvniecības atlikumiem;
  • grāvjiem, ūdens noteces vietām un zemām ieplakām;
  • nepieciešamībai pievest papildu grunti.

Neatstājiet dokumentus otrajā plānā

Ar zemes robežām un īpašuma dokumentiem jābūt skaidrībai pirms naudas samaksas. Jāpārbauda, vai zemesgabala izmantošana atbilst jūsu iecerei un vai nav apstākļu, kas var apgrūtināt būvniecību vai piekļuvi.

Svarīgi noskaidrot, vai teritorijā ir noteikti ierobežojumi, inženierkomunikācijas, aizsargjoslas vai citas nianses, kas ietekmē mājas novietni. Ja māju nevarēs uzcelt tur, kur sākotnēji plānojāt, būs jāmaina gan projekts, gan budžets.

Ja kāds jautājums nav skaidrs, nepaļaujieties uz mutiskiem solījumiem. Prasiet dokumentus, precizējiet informāciju un iesaistiet speciālistu, pirms parakstāt līgumu.
Notara dokumenti

Pērciet zemi ar skaidru plānu

Pirkt zemi mājas būvniecībai ir vērts tad, ja redzat visu darbu ķēdi no pirkuma līdz dzīvošanai mājā. Zemes cena ir tikai pirmais cipars. Pēc tā seko komunikācijas, piebraucamais ceļš, grunts sagatavošana, teritorijas sakārtošana un dokumentu jautājumi.

Pirms pieņemat lēmumu, sastādiet darbu sarakstu un pie katra pierakstiet aptuvenās izmaksas. Ja budžetā paliek rezerve neparedzētiem darbiem, jūs kontrolējat projektu. Ja rezerve nav atstāta, katrs pārsteigums kļūst par dārgu problēmu.

Labāk vienu nedēļu veltīt pārbaudei nekā pēc pirkuma vairākus gadus labot sasteigta lēmuma sekas.
Kā nepārmaksāt par steidzamu remontu

Pārplīsusi caurule, salūzusi apkures sistēma vai bojāts auto nav izdevumi, ko var mierīgi atlikt uz nākamo mēnesi. Remonts jāizdara, taču steiga nav iemesls pieņemt pirmo finansējuma piedāvājumu, neizlasot nosacījumus.

Izdevīgākais kredīts nav tas, kuru var noformēt ātrāk par citiem. Tas ir risinājums, kura kopējās izmaksas, maksājuma grafiks un atmaksas termiņš iederas ģimenes budžetā arī pēc remonta pabeigšanas.

Vispirms nosaki remonta summu

Pirms meklē finansējumu, noskaidro, cik tieši vajag. Neaizņemies ar rezervi, ja šai rezervei nav konkrēta pielietojuma.

Sastādi īsu sarakstu:

  • materiāli un rezerves daļas;
  • meistara darbs;
  • piegāde vai transportēšana;
  • neparedzēti sīkumi, piemēram, stiprinājumi, blīves vai elektroinstalācijas detaļas;
  • esošie uzkrājumi, ko vari izmantot uzreiz.

Ja iespējams, paņem vismaz divus remonta tāmes variantus. Dažkārt lielākais ietaupījums rodas nevis no lētāka aizdevuma, bet no saprātīgi izvēlēta remonta risinājuma. Jānovērš cēlonis, ne tikai jāpiesedz problēma uz pāris mēnešiem, tāpēc svarīgi zināt, ar ko sākt nekustamā īpašuma renovāciju bez liekas vilcināšanās.

Remonta plans

Salīdzini ne tikai procentus

Steidzamā situācijā vilina vienkāršs solījums par ātru naudas saņemšanu. Taču pirms pieteikuma iesniegšanas salīdzini vairākus piedāvājumus. Pārbaudi aizdevuma summu, termiņu, ikmēneša maksājumu un kopējo atmaksājamo summu.

Ja izvērtē īstermiņa variantus, noderīgi ir apskatīt arī jaunie atrie krediti, vienlaikus rūpīgi salīdzinot katra piedāvājuma nosacījumus.

Skaties kopējo atmaksu

Procentu likme viena pati nepasaka, cik kredīts maksās. Diviem piedāvājumiem ar līdzīgu procentu likmi var būt atšķirīgas papildu izmaksas vai atšķirīgs atmaksas grafiks.

Pajautā sev vienu konkrētu jautājumu. Cik eiro kopā atdošu līdz pēdējam maksājumam?

Salīdzini:

  • aizņemto summu;
  • ikmēneša maksājumu;
  • maksājumu skaitu;
  • kopējo atmaksājamo summu;
  • maksu par līguma noformēšanu, ja tāda ir;
  • nosacījumus par pirmstermiņa atmaksu;
  • sekas, ja maksājums kavējas.

Pārbaudi ikmēneša budžetu

Remonts ir vienreizējs darbs, bet maksājums par kredītu paliek budžetā vairākus mēnešus vai gadus. Tāpēc pirms līguma slēgšanas izrēķini, kas paliek pāri pēc obligātajiem maksājumiem.

Saskaiti ienākumus un atņem:

  • mājokļa izdevumus;
  • pārtiku;
  • transportu;
  • sakarus un komunālos maksājumus;
  • bērnu vai ģimenes vajadzības;
  • citus kredītu maksājumus;
  • nelielu rezervi neparedzētiem tēriņiem.

Ja jaunais maksājums nozīmē, ka katru mēnesi jācer uz virsstundām vai neplānotiem papildu ienākumiem, summa vai termiņš nav izvēlēts droši. Labāk samazināt aizņemamo summu, izmantot daļu uzkrājumu vai sadalīt remontu pa posmiem, ja tas tehniski ir iespējams.

Arī mājokļa finansēšanā ieteiktais finanšu stresa tests ir praktisks princips jebkuram aizņēmumam. Pārbaudi, vai maksājumu vari segt arī tad, ja kādā mēnesī izdevumi pieaug.

Remonta izmaksas

Izlasi līgumu bez steigas

Pat ja meistars gaida atbildi un bojājums jānovērš ātri, līguma lasīšanai jāatvēl laiks. Dažas minūtes pirms apstiprināšanas var pasargāt no nevajadzīgām izmaksām vēlāk.

Meklē šīs līguma nianses

Pirms apstiprini aizdevumu, pārbaudi:

  • vai aizdevuma summa sakrīt ar pieteikto;
  • kad sākas pirmais maksājums;
  • vai maksājuma datums ir ērts tavam algu grafikam;
  • vai ir papildu maksas;
  • kā tiek aprēķinātas izmaksas kavējuma gadījumā;
  • vai iespējams atmaksāt ātrāk;
  • vai līgumā nav pakalpojumu, kurus neesi apzināti izvēlējies.

Neapstiprini dokumentu, ja kāds punkts nav skaidrs. Praktiska pieeja ir vienkārša. Neskaidrs nosacījums šodien var kļūt par dārgu pārsteigumu rīt.

Sargā savus piekļuves datus

Steiga bieži rada arī krāpniecības risku. Ja kāds zvana, raksta vai sūta saiti ar solījumu nekavējoties nokārtot finansējumu, neievadi bankas vai autentifikācijas datus, pirms neesi pārliecinājies par pakalpojuma sniedzēju.

Neapstiprini Smart-ID vai eParaksts mobile pieprasījumus, kurus neesi pats ierosinājis. Sazinies ar uzņēmumu tikai pa tā oficiālajiem kanāliem un pārbaudi, kam tieši nodod savu informāciju.

Meistars strada

Rīkojies ātri, bet aprēķināti

Steidzams remonts prasa lēmumu, nevis paniku. Vispirms nosaki patieso remonta cenu, pēc tam salīdzini vairākus finansējuma variantus un pārbaudi kopējo atmaksājamo summu. Izvēlies tādu maksājumu, ko vari segt bez ikmēneša cīņas ar budžetu.

Labs remonts atrisina problēmu mājās. Pārdomāts aizdevums neļauj šai problēmai pārvērsties ilgstošā finanšu slogā.

Kad sākt renovāciju, lai neapēd materiālu cenu kāpums

Renovāciju nav vērts sākt tikai tad, kad problēma jau kļuvusi steidzama. Caur jumtu pil, fasāde plaisā vai apkure rudenī atkal apēd pārāk lielu daļu ģimenes budžeta. Šādā brīdī izvēles parasti ir maz, un materiālu cenas pieaugums sit vissāpīgāk, jo pirkt nākas tūlīt.

Pareizais brīdis renovācijai ir tad, kad darbi ir izplānoti, izmaksas pārbaudītas un materiāli pasūtīti pirms aktīvās būvniecības sezonas. Tas nenozīmē gaidīt ideālu cenu, jo tādas bieži nav. Tas nozīmē rīkoties savlaicīgi un nepārmaksāt par steigu.

Sāc plānot pirms sezonas

Latvijā lielākā daļa āra būvdarbu aktivizējas pavasarī. Pieaug pieprasījums pēc jumta segumiem, fasāžu materiāliem, kokmateriāliem, siltinājuma, stiprinājumiem un meistaru darba. Ja lēmumu pieņem tikai aprīlī vai maijā, izvēle bieži jau ir dārgāka un piegādes laiks garāks.

Praktiskākais laiks plānošanai ir rudens beigas, ziema un agrs pavasaris. Šajā periodā var mierīgi:

  • apsekot māju un noteikt steidzamākos darbus;
  • salīdzināt materiālu piedāvājumus;
  • vienoties ar meistariem par darbu laiku;
  • sagatavot budžetu ar rezervi;
  • pasūtīt pozīcijas, kurām ir ilgāks piegādes laiks.

Ja renovācija paredz jumta, fasādes vai konstrukciju darbus, nevajag gaidīt līdz pirmajai siltajai nedēļai. Būvmateriālu noliktavas un brigādes tad jau strādā pilnā režīmā.

Kokmaterialu aprekini

Precīzs apjoms pasargā budžetu

Liela daļa pārtēriņa nerodas tikai no cenu kāpuma. Naudu apēd kļūdains materiālu daudzums, lieki braucieni uz veikalu un steidzami pirkumi pa dārgāku cenu. Pirms pasūtīšanas jāzina ne tikai aptuvenie kvadrātmetri, bet arī konstrukciju izmēri, atgriezumu apjoms un nepieciešamie stiprinājumi.

Savlaicīgi sagatavoti kokmateriālu aprēķini palīdz saprast, cik materiāla patiešām vajadzīgs grīdai, terasei, sienai vai jumta konstrukcijai. Tas ļauj pasūtīt vienā reizē un izvairīties no situācijas, kurā pietrūkst pāris dēļu, bet piegāde izmaksā vairāk nekā pats materiāls.

Neaizmirsti par rezervi

Materiālu daudzumam vajag saprātīgu rezervi, īpaši dēļiem, apdares materiāliem un lokšņu produktiem. Taču rezerve nav tas pats, kas pirkšana katram gadījumam.

Vispirms aprēķini pamatapjomu. Pēc tam pievieno rezervi griezumiem, šķirošanai un iespējamiem bojājumiem. Ja paliek pāri neliels daudzums, tas noderēs remontam nākotnē. Ja pāri paliek palete ar nevajadzīgu materiālu, tā ir iesaldēta nauda.

Vēro piegādes termiņus

Cena nav vienīgais rādītājs. Renovācijas grafiku var izjaukt arī materiāls, kas pieejams tikai pēc vairākām nedēļām. Tas īpaši svarīgi specifiskiem jumta segumiem, fasāžu elementiem, logiem, durvīm, siltināšanas sistēmām un nestandarta kokmateriāliem.

Pirms darbu sākšanas pārbaudi trīs lietas:

  1. Vai materiāls ir noliktavā.
  2. Cik ilga ir piegāde, ja noliktavā tā nav.
  3. Vai cena pasūtījuma brīdī tiek fiksēta.

Ja brigāde jau ir nolīgta, bet pamatmateriāli kavējas, jāmaksā par dīkstāvi vai jāmeklē aizvietotāji. Aizvietotāji savukārt var neatbilst sākotnējam risinājumam, būt dārgāki vai radīt papildu darbu.

Materialu cenas

Nedari visu vienā rāvienā

Ja budžets neļauj uzreiz veikt pilnu renovāciju, darbus ir vērts sadalīt pa posmiem. Galvenais ir sākt ar to, kas pasargā māju no bojāšanās un nākotnē nepalielina izmaksas.

Vispirms apturi bojājumus

Pirmajā vietā parasti ir:

  • jumta un noteku sakārtošana;
  • pamatu un konstrukciju mitruma novēršana;
  • bojātu logu un durvju nomaiņa;
  • fasādes vietu remonts, kurās iekļūst ūdens;
  • bīstamu elektroinstalācijas vai apkures problēmu novēršana.

Nav saimnieciski ieguldīt skaistā apdarē, ja zem tās paliek mitra siena vai bojāta konstrukcija. Vispirms māju padara sausu, drošu un siltumnoturīgu. Pēc tam ķeras pie redzamā.

Savieno darbus loģiskā secībā

Piemēram, fasādes siltināšanu nevajag sākt, ja vēl plānota jumta nomaiņa vai noteku pārbūve. Terasi nevajag uzbūvēt, pirms sakārtota ēkas drenāža un cokols. Katrs darbs, kas vēlāk jādemontē vai jāpārtaisa, ir dubults tēriņš.

Energoefektivitātes uzlabojumi nav tikai siltinājuma biezums. Svarīgs ir viss risinājums kopā, sākot ar konstrukciju stāvokli un beidzot ar kvalitatīvu montāžu. To labi atgādina arī energoefektīvāko ēku vērtēšana, kur uzmanība pievērsta ēku energoefektivitātei.

Rīkojies, negaidi ideālu cenu

Materiālu cenas pieaugums ir risks, taču bezgalīga gaidīšana reti dod labu rezultātu. Ja mājai remonts ir nepieciešams, galvenais uzdevums ir samazināt nevajadzīgas izmaksas, nevis mēģināt uzminēt zemāko cenu tirgū.

Sāc ar mājas apskati, sastādi darbu sarakstu un nosaki prioritātes. Aprēķini materiālu apjomu, pieprasi vairākus piedāvājumus un noskaidro piegādes termiņus. Kad risinājums ir pārbaudīts un budžets sagatavots ar rezervi, materiālus labāk iegādāties savlaicīgi.

Māja pati nesalabosies. Jo ātrāk sakārtosi pamata lietas, jo mazāka iespēja, ka nākamais cenu kāpums vai steidzams remonts piespiedīs maksāt vairāk.

Kā izvēlēties gudru aizdevumu mājas darbiem

Pilošs jumts, bojāts ūdens sūknis, auksta grīda vai steidzami nepieciešams remonts nav darbi, kurus ir prātīgi atlikt. Ja mājokļa uzlabojums pasargā īpašumu, ģimenes drošību vai ikdienas komfortu, svarīgi rīkoties savlaicīgi. Taču aizdevums jāizvēlas tikpat rūpīgi kā materiāli un instrumenti.

Izdevīgākais kredīts nav vienkārši tas, kuru var saņemt ātrāk. Tas ir aizdevums ar saprotamām kopējām izmaksām, samērīgu ikmēneša maksājumu un nosacījumiem, kurus iespējams izpildīt arī tad, ja mājas darbi ievelkas vai rodas citi izdevumi.

Kad aizdevums nav risinājums

Aizdevums neder katrai situācijai. Pirms pieteikuma iesniegšanas jāizvērtē, vai remonts patiešām ir steidzams un vai nepieciešamo summu nevar segt no uzkrājuma, pārdodot nevajadzīgas lietas vai sadalot darbus pa posmiem.

Kredīts strādā tikai daļēji, ja:

  • nav skaidrs, cik remonts patiesībā izmaksās;
  • nav stabilu ienākumu ikmēneša maksājuma segšanai;
  • jau ir vairāki maksājumi, kas noslogo budžetu;
  • aizdevums tiek ņemts nevis konkrētam darbam, bet neplānotiem pirkumiem;
  • remontdarbi nav pietiekami izplānoti un pastāv risks, ka nauda beigsies pusceļā.

Ja bojājums apdraud mājokli vai rada lielākus zaudējumus, piemēram, jumta tecēšana, elektroinstalācijas defekts vai apkures avārija, atlikšana var izmaksāt dārgāk nekā savlaicīgs remonts. Tad aizdevums var būt praktisks instruments, ja vien pirms tam ir skaidrs darbu apjoms un atmaksas plāns.

Atrie krediti

Sāc ar darbu tāmi

Pirms salīdzināt aizdevējus, jāzina, cik naudas patiešām nepieciešams. Mājas darbos bieži pieļauta kļūda ir aizņemties aptuvenu summu, balstoties tikai uz materiālu cenu vai vienu meistara mutisku vērtējumu.

Sastādi īsu tāmi:

  1. Pieraksti galveno darbu un tā mērķi.
  2. Atsevišķi sarēķini materiālus, piegādi, instrumentus un meistaru darbu.
  3. Pievieno rezervi neparedzētiem sīkumiem.
  4. Atmet visu, kas nav nepieciešams konkrētā darba pabeigšanai.

Piemēram, ja jāatjauno vannasistabas grīda, aprēķinā jāiekļauj ne tikai segums, bet arī līme, hidroizolācija, stiprinājumi, instrumentu noma, demontāžas izmaksas un atkritumu izvešana. Tieši šīs pozīcijas bieži paliek ārpus sākotnējā budžeta. Pamatīga tāme ir svarīga daļa no gudras mājokļa atjaunošanas budžeta plānošanas.

Salīdzini kopējās izmaksas

Aizdevuma reklāmā redzamais procentu likmes skaitlis nav vienīgais, pēc kura pieņemt lēmumu. Jāsalīdzina, cik kopā būs jāatdod un kāds maksājums būs katru mēnesi.

Pievērs uzmanību šādiem punktiem:

  • aizdevuma summai;
  • termiņam;
  • ikmēneša maksājumam;
  • procentiem;
  • līguma vai noformēšanas maksai;
  • kopējai atmaksājamajai summai;
  • nosacījumiem par kavējumu;
  • pirmstermiņa atmaksas iespējām.

Lētāks ikmēneša maksājums ne vienmēr nozīmē lētāku aizdevumu. Garāks termiņš var samazināt slodzi šodien, bet palielināt kopējo summu, kas jāatdod. Savukārt pārāk īss termiņš var radīt maksājumu, kas budžetā kļūst par smagu.

Meklējot piedāvājumus, arī jaunie atrie krediti jāvērtē pēc pilnām izmaksām un atmaksas noteikumiem, nevis tikai pēc saņemšanas ātruma.

Rēķini ar drošības rezervi

Pēc visu ikmēneša izdevumu apmaksas jāpaliek rezervei pārtikai, transportam, komunālajiem maksājumiem un neparedzētām vajadzībām. Ja kredīta maksājums šo rezervi pilnībā apēd, piedāvājums nav piemērots.

Praktisks risinājums ir pirms pieteikšanās dažus mēnešus atlikt plānotā maksājuma apmēru atsevišķi. Ja tas izdodas bez ikdienas budžeta sasprindzinājuma, maksājums, visticamāk, ir reālistisks. Ja neizdodas, jāmazina aizņemamā summa, jāpārskata darbu apjoms vai jāmeklē cits finansēšanas veids.

Majas remonts

Neaizņemies liekam apjomam

Remontā naudas rezerve ir vajadzīga, tomēr pārmērīga summa rada liekas izmaksas. Aizņemies tik, cik vajadzīgs konkrētam darba posmam, nevis maksimāli pieejamo summu.

Ja darbi ir lieli, piemēram, jāmaina apkure, jumts vai jāatjauno vairākas telpas, sadali projektu posmos. Vispirms paveic to, kas pasargā māju no bojājumiem un nodrošina drošību. Kosmētiskus uzlabojumus, mēbeles vai dekorus var pabeigt vēlāk, kad budžets to ļauj.

Šāda pieeja palīdz saglabāt kontroli pār izdevumiem. Tā arī mazina risku, ka remonts tiek sākts plašāk, nekā ģimene spēj finansiāli pabeigt.

Izlasi līgumu līdz galam

Aizdevuma līgumā nav mazsvarīgu rindu. Pirms apstiprināšanas skaidri noskaidro, kas notiek, ja maksājums kavējas, vai ir iespējams aizdevumu atmaksāt ātrāk un kādas izmaksas rodas katrā situācijā.

Īpaši pārbaudi:

  • maksājuma datumu;
  • kavējuma sekas un papildu maksas;
  • iespēju mainīt maksājuma datumu;
  • pirmstermiņa atmaksas kārtību;
  • kopējo atmaksājamo summu;
  • vai līgumā nav pakalpojumu, kuri konkrētajā situācijā nav nepieciešami.

Ja kāds nosacījums nav saprotams, lēmumu nevajag sasteigt. Precīzs jautājums aizdevējam pirms līguma noslēgšanas ir daudz vērtīgāks par nepatīkamu pārsteigumu pēc pirmā maksājuma.

Budžeta planosana

Ņem vērā cenu svārstības

Mājas darbu budžetu ietekmē ne tikai aizdevuma izmaksas, bet arī materiālu, degvielas un apkures resursu cenas. Ja remonts paredzēts vairākos posmos, sākotnējā tāme var mainīties.

Par iespējamu cenu pieauguma risku, tostarp degvielai, dabasgāzei un granulām, rakstīts inflācijas apskatā. Tas nozīmē, ka ilgstošiem projektiem ir vērts savlaicīgi noskaidrot materiālu cenas un nepieļaut, ka nepieciešamie darbi apstājas tikai tāpēc, ka budžets vairs nesedz nākamo posmu.

Tomēr nevajag aizņemties vairāk tikai cenu pieauguma pieņēmuma dēļ. Vispirms salīdzini piegādātāju piedāvājumus, izvērtē, kurus materiālus var iegādāties uzreiz, un nosaki, kuri darbi patiešām jāveic nekavējoties.

Pieņem lēmumu pēc plāna

Gudrs aizdevums mājas darbiem sākas nevis ar pieteikumu, bet ar skaidru darbu sarakstu un reālu budžetu. Nosaki prioritāti, sagatavo tāmi, salīdzini kopējās kredīta izmaksas un pārbaudi, vai ikmēneša maksājums atstāj vietu normālai ikdienai.

Ja aizdevums palīdz laikus novērst bojājumu un darbus pabeigt kvalitatīvi, tas var būt pamatots risinājums. Ja skaitļi neiet kopā, drošāk ir samazināt darba apjomu vai atlikt to daļu, kas nav steidzama. Mājas darbi paši uz priekšu nedarās, taču arī finanšu lēmumiem jābūt tikpat stingriem un izturīgiem kā labi paveiktam remontam.

Kā plānot budžetu gudrai mājokļa atjaunošanai

Nekustamā īpašuma renovācija var būt vai nu bezgalīgs naudas patēriņš, vai arī pārdomāts ieguldījums, kas ilgtermiņā atmaksājas. Atšķirību nosaka nevis veiksme, bet plāns. Ja budžets tiek sastādīts ar skaidru prioritāšu sarakstu un reāliem skaitļiem, darbi virzās uz priekšu bez liekiem pārsteigumiem.

Šis raksts palīdzēs saprast, kā sadalīt izmaksas, kur drīkst taupīt un kur tas var maksāt divreiz. Mērķis ir viens, lai darbs iet uz priekšu un rezultāts kalpo gadiem, nevis rada jaunas problēmas.

Kad plāns nestrādā

Pirms ķerties pie cipariem, jāzina situācijas, kurās pat labs plāns var pieklibot.

Ja ēkai ir slēpti bojājumi, piemēram, pamatos vai konstrukcijās, sākotnējais budžets gandrīz vienmēr pieaug. Tas pats attiecas uz veciem īpašumiem, kur komunikācijas nav pārbaudītas.

Ja darbus veic pa posmiem bez kopēja redzējuma, bieži nākas pārbūvēt jau paveikto. Tas nozīmē dubultus izdevumus.

Ja finansējums balstās uz aizņēmumu bez drošas atmaksas spējas, risks kļūst par slogu. Pēc Netcredit.lv datiem, daudzi mājokļa uzlabojumiem izmantotie kredīti tiek ņemti bez precīza izmaksu plāna, kas noved pie pārtēriņa.

zagbalku cenas

Galvenie izmaksu posteņi

Konstrukcijas un pamati

Šī ir vieta, kur kompromisu nav. Jumts, pamati un nesošās sienas nosaka ēkas ilgmūžību. Ja šeit taupa, vēlāk maksā divreiz.

Inženiertīkli

Elektrība, ūdens, apkure. Vecas sistēmas nozīmē risku un lielākus rēķinus. Modernizācija bieži atmaksājas 5–10 gadu laikā.

Siltināšana

Pareiza siltināšana samazina izmaksas katru mēnesi. Šis ir ieguldījums, nevis izdevums.

Apdare un dizains

Šeit var elastīgāk pielāgot budžetu. Materiālus iespējams izvēlēties dažādos cenu līmeņos, nezaudējot funkcionalitāti.

Prioritāšu secība

Sāc ar drošību

Vispirms sakārto to, kas ietekmē drošību un konstrukciju stabilitāti. Bez tā pārējais ir kosmētika.

Tad efektivitāte

Energoefektivitāte, logi, siltināšana. Tas samazina ikdienas izdevumus.

Beigās vizuālais

Krāsas, flīzes, mēbeles. Šīs lietas var uzlabot arī vēlāk, ja budžets ir ierobežots.

budzeta planosana

Kur taupīt ir prātīgi

Materiālu izvēlē

Ne vienmēr dārgākais ir labākais. Piemēram, vietējie materiāli bieži ir lētāki un pieejamāki. To labi ilustrē arī zāģbaļķu cenas, kas dažādos reģionos būtiski atšķiras.

Darba organizācijā

Ja vari daļu darbu paveikt pats, tas būtiski samazina izmaksas. Taču tikai tad, ja ir prasmes. Precīza materiālu un apjomu plānošana ir tikpat svarīga kā pats darbs, un te palīdz kokmateriālu aprēķini, kas ļauj izvairīties no pārmaksas un liekiem pārpalikumiem.

Kur taupīt nedrīkst

Uz meistariem

Slikti izpildīts darbs nozīmē pārbūvi. Labs meistars maksā vairāk, bet izdara pareizi.

Uz elektroinstalāciju

Šeit kļūdas var maksāt ļoti dārgi. Drošība ir pirmajā vietā.

Uz hidroizolāciju

Mitrums ir viens no lielākajiem mājokļa ienaidniekiem. Taupīšana šeit rada ilgtermiņa bojājumus.

materialu izvele

Finansējuma pieeja

Renovācija bieži prasa papildu līdzekļus. Prakse rāda, ka cilvēki izmanto uzkrājumus, kombinē tos ar aizdevumiem vai veic darbus pa posmiem.

Svarīgi ir nepārsniegt robežu, kur maksājumi kļūst par slogu. Saskaņā ar mājokļu finansējums tendencēm arvien vairāk cilvēku izvēlas ieguldīt īpašumos ārpus pilsētām, kas bieži nozīmē lielākus renovācijas darbus un rūpīgāku budžeta plānošanu.

Praktiski budžeta soļi

Nosaki kopējo apjomu

Aprēķini, cik esi gatavs ieguldīt. Pievieno vismaz 10–20% rezervi neparedzētiem izdevumiem.

Sadalī pa posmiem

Sadali darbus loģiskos etapos. Tas palīdz kontrolēt izmaksas un progresu.

Fiksē cenas

Iegūsti vairākus piedāvājumus materiāliem un darbiem. Tas dod reālu tirgus priekšstatu.

Kontrolē procesu

Regulāri pārbaudi izdevumus un salīdzini ar plānu. Ja kaut kas novirzās, koriģē uzreiz.

Ko darīt tālāk

Gudra nekustamā īpašuma renovācija sākas ar skaidru plānu un disciplīnu. Neatliek darbus, kas ietekmē drošību un konstrukciju. Nepārmaksā par lietām, kur var izvēlēties vienkāršāku risinājumu. Un vienmēr turi rezervi neparedzētiem gadījumiem.

Ja katrs solis ir pārdomāts, mājokļa atjaunošana kļūst par ieguldījumu, kas strādā tavā labā, nevis pret tevi.

Kā saprast, vai zemes gabals ir gatavs būvniecībai

Ja plāno pirkt zemi mājas būvniecībai, skaists skats vai laba cena vēl neko negarantē. Reālā vērtība atklājas tikai tad, kad sākas darbi. Tieši šajā brīdī bieži izrādās, ka zeme prasa ievērojami lielākus ieguldījumus, nekā sākumā šķitis. Par to, kā uz izvēli skatīties ilgtermiņā, vērts padomāt jau sākumā, kā aprakstīts rakstā Zemes gabala izvēle ar skatu uz nākotni.

Šis raksts palīdzēs saprast, ko pārbaudīt pirms pirkuma, lai nepieļautu dārgas kļūdas. Te nav runa par teoriju, bet par praktisku izvērtēšanu, kas ļauj pieņemt saimniecisku lēmumu.

Kad zeme nav gatava būvniecībai

Ne katrs zemes gabals ir piemērots uzreiz. Ir situācijas, kurās pat ar lieliem ieguldījumiem rezultāts būs apšaubāms vai ekonomiski nepamatots.

Problemātiska grunts

Ja zeme ir purvaina, ar augstu gruntsūdeni vai kūdrainu slāni, pamatu izbūve kļūst sarežģīta un dārga. Šādos gadījumos nepieciešami speciāli risinājumi, piemēram, pāļu pamati vai grunts nomaiņa.

Sarežģīts reljefs

Stāvas nogāzes vai izteikti nelīdzens reljefs nozīmē papildu darbus, piemēram, planēšanu, atbalstsienas un drenāžu.

Ja līdz zemes gabalam nav normāla piebraucamā ceļa, būvniecība kļūst sarežģīta jau no pirmās dienas. Tehnika netiek klāt, materiālu piegāde sadārdzinās.

Komunikāciju trūkums

Elektrība, ūdens un kanalizācija nav luksuss, bet pamata nepieciešamība. Ja viss jāvelk no nulles, izmaksas ātri aug.

Šādos gadījumos pirkt zemi mājas būvniecībai var būt neracionāli, ja vien nav skaidrs plāns un budžets šo problēmu risināšanai.

buvniecibas plans

Grunts un pamatu realitāte

Pirms pirkuma ir vērts veikt vismaz minimālu izpēti. Ideālā gadījumā veic ģeoloģisko izpēti.

Ko pārbaudīt uz vietas

Paskaties apkārtējās mājas. Ja tuvumā ir plaisas pamatos vai redzamas deformācijas, tas ir signāls. Aprunājies ar kaimiņiem, jo viņi bieži zina vairāk nekā dokumenti.

Kad vajag ģeoloģiju

Ja plāno nopietnu būvniecību, neliels ieguldījums izpētē var ietaupīt tūkstošus. Tas ļauj saprast, kādi pamati būs nepieciešami.

Ja finansējums ir ierobežots, šajā posmā bieži tiek izmantots arī kredīts pret ķīlu, jo tas ļauj nosegt gan zemes iegādi, gan sākotnējos izpētes darbus.

Reljefs un ūdens novade

Reljefs nav tikai vizuāls jautājums. Tas tieši ietekmē būvniecības izmaksas un ēkas ilgmūžību.

Slīpums un drenāža

Ja zeme atrodas ieplakā vai ūdens tur krājas, būs nepieciešama drenāžas sistēma. Bez tās pamati ar laiku var sākt bojāties.

Augsnes stabilitāte

Smilšaina zeme parasti ir stabilāka un vieglāk apstrādājama. Mālainā augsne uzvedas citādi, tā uzbriest un saraujas atkarībā no mitruma.

inzenieru parbaude

Piebraukšana un infrastruktūra

Bez praktiskas piekļuves jebkurš projekts kļūst par problēmu.

Ceļa kvalitāte

Pārliecinies, ka piebraucamais ceļš ir izmantojams visu gadu. Grants ceļš var būt pietiekams, bet jāvērtē tā stāvoklis pavasarī un rudenī.

Attālumi līdz komunikācijām

Jo tālāk elektrības pieslēgums vai ūdens, jo lielākas izmaksas. Dažkārt šīs izmaksas var pārsniegt paša zemes gabala cenu.

Ekonomikas dati rāda, ka būvniecības un materiālu izmaksas svārstās un ilgtermiņā mēdz pieaugt, ko ietekmē arī tirgus tendences, piemēram, mazumtirdzniecības pieaugums. Tas nozīmē, ka katrs papildu darbs zemes sagatavošanā maksās vairāk, nekā sākotnēji plānots.

Praktiska pārbaudes secība

Lai nepieļautu kļūdas, rīkojies konkrēti:

  • Apskati zemes gabalu dažādos laikapstākļos
  • Novērtē piebraukšanu ar auto un tehniku
  • Pārbaudi komunikāciju pieejamību
  • Iegūsti informāciju par grunti
  • Aprēķini reālās sagatavošanas izmaksas

Šī pieeja palīdz nošķirt labu piedāvājumu no problēmām, kas vēl tikai slēpjas zem virsmas.

kredits kilu

Ko darīt pirms pirkuma

Saimnieciska domāšana nozīmē vienu, pārbaudi visu pirms maksā.

Ja redzi, ka zemes gabals prasa lielus ieguldījumus, pārrēķini kopējās izmaksas. Dažkārt dārgāks, bet gatavs gabals būs lētāks ilgtermiņā.

Pirkt zemi mājas būvniecībai ir lēmums uz gadiem. Ja izvēle ir pārdomāta, būvniecība kļūst par procesu, nevis cīņu ar problēmām.

Procentu likmes ietekme uz tavu mājokļa kredītu

Mājokļa kredīts nav tikai līgums ar banku. Tā ir ilgtermiņa saistība, kas tieši ietekmē tavu ikdienas budžetu un spēju attīstīt savu īpašumu. Procentu likme šajā vienādojumā spēlē galveno lomu. Jo ātrāk sapratīsi, kā tā darbojas, jo mazāk pārmaksāsi.

Šajā rakstā uzzināsi, kā ar konkrētiem skaitļiem novērtēt kredīta izmaksas, kā izmantot kalkulatoru un kā pieņemt lēmumu, kas balstīts realitātē, nevis cerībās.

Kad kalkulators maldina

Kredīta kalkulators ir spēcīgs instruments, taču tas ne vienmēr atspoguļo pilnu ainu.

Mainīgās likmes risks

Ja izvēlies mainīgo likmi, kalkulators rāda tikai šodienas situāciju. Reālajā dzīvē likmes var kāpt, un maksājums pieaug.

Papildu izmaksas līgumā

Kalkulators bieži neiekļauj komisijas, apdrošināšanu un citus maksājumus, kas ietekmē kopējās izmaksas.

Individuālie bankas nosacījumi

Katram aizņēmējam bankas piedāvājums var atšķirties. Kalkulators dod virzienu, nevis galīgo atbildi.

Tāpēc kalkulators ir sākumpunkts, nevis pēdējais lēmuma pamats.

kredita plans

Kā procenti ietekmē maksājumu

Procentu likme nosaka, cik daudz tu samaksāsi par aizņemto naudu. Pat neliela starpība rada būtisku ietekmi.

Pie vienādiem nosacījumiem:

  • tā pati aizdevuma summa
  • atšķirīga procentu likme
  • atšķirīgs termiņš

Rezultāts ir jūtams uzreiz. Ikmēneša maksājums mainās, bet vēl svarīgāk, kopējā pārmaksātā summa aug.

Tāpat kā tu pirms būvniecības noskaidro, cik maksā zāģbaļķi, arī kredītā jāzina precīzas izmaksas.
cik maksā zāģbaļķi

Ko rāda kredīta kalkulators

Kalkulators ļauj ātri pārbaudīt dažādus scenārijus un saprast reālo situāciju.

Ikmēneša maksājuma apmērs

Tu redzi konkrētu summu, kas būs jāmaksā katru mēnesi.

Kopējā pārmaksas summa

Redzams, cik maksāsi bankai procentos visā periodā.

Maksājumu sadalījums laikā

Sākumā lielākā daļa maksājuma ir procenti, nevis pamatsumma. Tas ietekmē, cik ātri patiesībā pieder īpašums.

majokla izmaksas

Nelielas likmes, liela ietekme

Pat viena procentpunkta izmaiņa būtiski maina kopējo rezultātu.

Piemērs:

  • Kredīts: 120 000 €
  • Termiņš: 25 gadi

Atšķirība starp 2.5% un 3.5%.

  • ikmēneša maksājumā, ap 60 līdz 80 €
  • kopējā pārmaksā, virs 20 000 €

Tā ir summa, par kuru varētu veikt būtisku uzlabojumu īpašumā vai segt neparedzētus izdevumus, nevis atdot bankai.

Papildus jāņem vērā, ka tirgus apstākļi mainās. Kā redzams ECB likmju analīzē, procentu likmes var pieaugt, kas ietekmē arī esošos kredītus.

Kā izvērtēt piedāvājumu

Zemākais maksājums ne vienmēr nozīmē labāko darījumu.

Fiksēta vai mainīga likme

Fiksēta likme nodrošina stabilitāti. Mainīgā sākumā var būt izdevīgāka, bet nes risku nākotnē.

Kredīta termiņa izvēle

Garāks termiņš samazina mēneša maksājumu, bet būtiski palielina kopējo pārmaksu.

Īpašuma kvalitāte

Svarīgi skatīties ne tikai uz cenu. Kā skaidrots rakstā par mājokļa vērtību, kvalitāte ilgtermiņā bieži ir izdevīgāka par sākotnēji lētāku variantu.

finansu kalkins

Praktiski soļi pirms lēmuma

Lēmums par kredītu jāpieņem ar skaitļiem, nevis pieņēmumiem.

Salīdzini vairākus scenārijus

Maini procentu likmi un termiņu, lai redzētu reālo ietekmi.

Skaties kopējo summu

Nevērtē tikai mēneša maksājumu. Galvenais ir kopējā pārmaksātā summa.

Pārbaudi robežsituācijas

Aprēķini, kas notiek, ja likme pieaug par 1–2%. Tas parāda reālo risku.

Saskaņā ar Netcredit.lv apkopotajiem datiem daudzi aizņēmēji nepietiekami novērtē tieši procentu izmaiņu ietekmi ilgtermiņā, kas vēlāk rada finansiālu spiedienu.

Ko darīt tālāk

Sāc ar aprēķinu. Nekustamā īpašuma kredīta kalkulators ir instruments, kas ļauj izvairīties no dārgiem minējumiem.

Izmēģini vairākus variantus, pārbaudi sliktākos scenārijus un tikai tad pieņem lēmumu. Mājoklis ir ilgtermiņa projekts, un kredīts ir tā finansēšanas pamats. Jo precīzāk rēķināsi, jo stabilāka būs tava situācija nākotnē.

Sezonas ietekme uz materiālu cenām un taviem plāniem

Materiālu cenas neceļas nejauši. Tās seko sezonai, pieprasījumam un tirgus ritmam. Ja strādā ap māju vai plāno būvniecību, pareizi izvēlēts pirkšanas brīdis var ietaupīt ievērojamu summu. Šis raksts parāda, kad cenas kāpj, kad krīt un kā šo ciklu izmantot savā labā, lai darbi ne tikai virzās uz priekšu, bet arī maksā saprātīgi.

Kad stratēģija nestrādā pilnībā

Ne vienmēr sezonālā pieeja dod maksimālu efektu. Ir situācijas, kurās tā strādā tikai daļēji vai nedarbojas vispār.

Steidzami remonti bez izvēles

Ja bojājums jānovērš nekavējoties, gaidīt zemākas cenas nav iespējas. Šādos gadījumos prioritāte ir laiks, nevis izmaksu optimizācija.

Specifiski materiāli ar ierobežojumu

Dažiem materiāliem piegādes ķēdes ir nestabilas. Pat klusajā sezonā cenas var nekrīties vai pieejamība būt ierobežota.

Uzglabāšanas iespēju trūkums

Ja nav vietas materiālu uzglabāšanai, agrīna iepirkšana var radīt papildu riskus un izmaksas.

Finansējuma ierobežojumi

Ja līdzekļi nav pieejami brīdī, kad cenas ir zemākas, teorētiska ietaupīšana paliek neizmantota. Netcredit.lv dati rāda, ka daļa mājsaimniecību izvēlas aizņemties impulsīvi sezonas pīķī, kad cenas jau ir augstākas, kas kopējās izmaksas vēl vairāk palielina.

sezonas ietekme

Kad cenas kāpj visvairāk

Materiālu tirgus kustas cikliski, un aktīvākie periodi ir prognozējami.

Pavasara pieprasījuma vilnis

Līdz ar sezonas sākumu strauji pieaug pieprasījums. Kokmateriāli un citi būvniecības resursi kļūst dārgāki, jo noliktavas tukšojas un piegādātāji izmanto situāciju.

Ierobežota izvēle steigā

Augstā pieprasījuma laikā bieži nākas izvēlēties no tā, kas pieejams, nevis no tā, kas optimāls. Tas ietekmē gan kvalitāti, gan izmaksas.

Kad cenas kļūst izdevīgas

Pretēji pavasarim, gada otrā puse dod iespēju iepirkties gudrāk.

Rudens cenu kritums

Pēc aktīvās sezonas pieprasījums samazinās. Tirgotāji cenšas atbrīvot noliktavas, piedāvājot elastīgākas cenas.

Ziemas klusais periods

Ziemā konkurence starp pircējiem ir minimāla. Tas ir piemērots brīdis plānot un iegādāties materiālus bez spiediena.

cenu svarstibas

Plānošana pret spontānu rīcību

Lielākā daļa pārmaksu rodas nevis cenu dēļ, bet gan sliktas plānošanas dēļ.

Precīzi aprēķini pirms pirkuma

Skaidrs apjoms nozīmē mazāk kļūdu. Izmantojot kvalitatīvus kokmateriālu aprēķini, iespējams izvairīties no liekiem tēriņiem un neparedzētiem papildpirkumiem.

Materiālu iegāde laicīgi

Ja cena ir laba, rīkojies. Pareizi uzglabāti materiāli nezaudē vērtību, bet cenas nākotnē var pieaugt.

Tirgus piemēri praksē

Cenu svārstības nav teorija, tās redzamas reālos projektos.

Piemēram, koka peronu projekts Latvijā parāda, kā izmaksas pieaug, ja darbi tiek atlikti un tirgus mainās. Tas pats princips darbojas arī mazākos projektos, un ietekme ir tieši uz tavu budžetu.

projektu planosana

Kā izmantot sezonu gudri

Sezonas priekšrocības izmanto tie, kas plāno uz priekšu, nevis reaģē pēdējā brīdī.

Iepirkumi pirms sezonas

Materiālus iegādājas ziemā vai rudenī, darbus veic pavasarī un vasarā.

Regulāra cenu novērošana

Cenas jāvēro ilgtermiņā. Tas palīdz atšķirt reālu izdevīgumu no īslaicīgām akcijām.

Disciplīna lēmumos

Ja tirgus ir pārkarsis, nogaidi. Ja tirgus ir mierīgs, rīkojies.

Praktiski nākamie soļi

Sāc ar konkrētu plānu nākamajai sezonai. Nosaki darbus, aprēķini materiālus un seko cenām jau tagad. Ja nepieciešams finansējums, izvērtē to savlaicīgi, nevis brīdī, kad cenas jau ir augstākajā punktā.

Tie, kas strādā ar kalendāru un aprēķinu, maksā mazāk un strādā efektīvāk. Tie, kas paļaujas uz spontāniem lēmumiem, gandrīz vienmēr pārmaksā.

Cik maksā mājas pamati un kur aiziet katrs eiro

Pamatu izbūve nav tā vieta, kur rīkoties pēc principa gan jau turēs. Tā ir mājas daļa, kas uzņem ēkas svaru, pārnes slodzi gruntī un pasargā konstrukciju no mitruma un deformācijām. Tāpēc jautājums, cik maksā mājas pamati, jāskata kopā ar grunts apstākļiem, izvēlēto pamatu veidu un darbu apjomu.

Vienas cenas visām mājām nav. Pamatu budžetu veido ne tikai betons un armatūra, bet arī uzmērīšana, zemes darbi, veidņi, piegāde, betonēšana, hidroizolācija un grunts aizbēršana. Ja šīs pozīcijas sarēķina laikus, kļūst skaidrs, kur nauda aiziet un kur taupīšana vēlāk var izmaksāt daudz dārgāk.

Kā veidojas pamatu izmaksas

Lai saprastu kopējās izmaksas, vispirms jānošķir galvenie darbu posmi. Pamati nav viens pirkums, bet vairāku secīgu darbu kopums, kur katrs posms ietekmē nākamo.

Vispirms jānosaka, kāda konstrukcija un kādi materiāli konkrētajai mājai būs nepieciešami. Tikai pēc tam var objektīvi salīdzināt piedāvājumus un saprast, cik maksā pamatu izbūve pilnā apjomā.

Grunts un zemes darbi

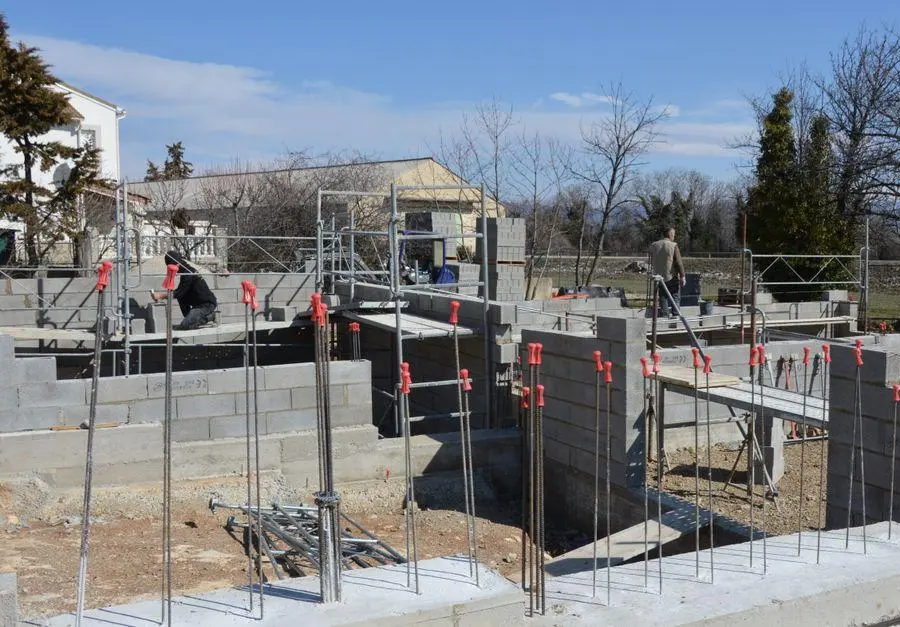
Zemes darbi sākas ar būvlaukuma sagatavošanu, asu nospraušanu un pamatu tranšeju vai bedres izveidi. Izmaksas ietekmē grunts veids, rakšanas dziļums, piekļuve tehnikai, izraktās zemes aizvešana un nepieciešamība pēc drenāžas. Ja grunts ir mālaina, mitra vai nestabila, var būt vajadzīga papildu sablīvēšana, smilts vai šķembu spilvens un ūdens novadīšana. Šīs pozīcijas jānoskaidro pirms darbu sākšanas, nevis tad, kad tehnika jau atrodas būvlaukumā.

Betons, armatūra un veidņi

Pamatu nesošo daļu parasti veido betons, armatūra un veidņi vai speciāli pamatu bloki. Materiālu daudzumu nosaka pamatu tips, sienu garums, platums, dziļums un ēkas slodze. Pie izmaksām jāpieskaita arī betona piegāde, sūknis, armatūras griešana un siešana, kā arī veidņu uzstādīšana un demontāža. Ja šie darbi tāmē nav izdalīti atsevišķi, gala summa var būt lielāka, nekā sākumā šķiet.

Pamatu plans

Kas maina pamatu budžetu

Pamatu budžetu visvairāk ietekmē nevis viens dārgs materiāls, bet vairāku nosacījumu kombinācija. Ēkas izmēri, reljefs, grunts un izvēlētā tehnoloģija var mainīt gala summu būtiski.

Praktiskākais veids ir sadalīt tāmi atsevišķās pozīcijās un noteikt darbu prioritātes, nevis skatīties tikai uz vienu kopējo ciparu. Tad redzams, par ko maksājat un kur piedāvājumi atšķiras. Šāda pieeja palīdz ātrāk pamanīt arī neiekļautus darbus.

Pamatu veids un mājas izmēri

Lentas pamati, plātne, stabveida risinājums vai pāļi prasa atšķirīgu darbu un materiālu daudzumu. Pamatu veidu nevar izvēlēties tikai pēc zemākās cenas, jo tam jāatbilst grunts nestspējai, ēkas konstrukcijai un projektam. Tāpat jāņem vērā mājas platība, nesošo sienu izvietojums, pagraba esamība un komunikāciju ievadi. Jo sarežģītāka ēkas forma un plānojums, jo vairāk darba būs pamatu sagatavošanā.

Ja mājas būvniecībā paredzēts izmantot lielu daudzumu kokmateriālu, arī materiālu sagāde jāplāno savlaicīgi, salīdzinot zāģbaļķu cenas dažādos reģionos. Tas palīdz kopējā budžetā laikus saprast ne tikai pamatu, bet arī pārējo konstrukciju izmaksu ietekmi.

Hidroizolācija un siltināšana

Pēc pamatu izbūves jāparedz hidroizolācija, bet daudzos gadījumos arī pamatu siltināšana. Šīs pozīcijas ietver virsmu sagatavošanu, hidroizolācijas materiālus, aizsargkārtu, siltumizolācijas plāksnes un stiprinājumus. Ja mājai paredzēts pagrabs vai gruntsūdens līmenis ir augsts, nepieciešami rūpīgāki risinājumi nekā vienkāršai ēkai bez pagraba. Nepareizi izvēlēta aizsardzība pret mitrumu vēlāk var nozīmēt sarežģītus un dārgus remontdarbus.

Kā sagatavot reālu budžetu

Lai noteiktu, cik maksā pamatu izbūve, vispirms jāsagatavo izmērāms darbu saraksts. Tajā jānorāda mājas ārējie izmēri, pamatu veids, dziļums, platums, betona un armatūras apjoms, kā arī zemes darbu un hidroizolācijas pozīcijas. Jo precīzāki dati, jo mazāka iespēja saņemt piedāvājumu, kurā vēlāk parādās daudzi papildu maksājumi. Ja nepieciešams, pirms tāmes sastādīšanas jāpasūta grunts izpēte un jāprecizē projekta risinājumi.

Budžeta tāmi vēlams sadalīt vismaz četrās daļās, zemes darbi, nesošā konstrukcija, hidroizolācija un siltināšana, kā arī transports un tehnika. Atsevišķi jānorāda darbs un materiāli, jo dažādi izpildītāji tos piedāvā atšķirīgā komplektācijā. Salīdzinot piedāvājumus, pārbaudiet ne tikai kopējo summu, bet arī to, kas tajā nav iekļauts. Vairāku piedāvājumu salīdzināšana ir vienkāršākais veids, kā pamanīt nepamatoti zemu cenu.

Taupīt drīkst ar labu plānošanu, savlaicīgu materiālu iegādi un darbu secības sakārtošanu. Nedrīkst taupīt uz grunts izvērtēšanu, konstrukcijas atbilstību, armatūras daudzumu, betonēšanas kvalitāti un aizsardzību pret mitrumu. Mitrums pamatos var sabojāt ne tikai pašu konstrukciju, bet arī grīdas, sienas un apdari. Pamatu kļūdas vislabāk novērst uz papīra un būvlaukumā, pirms tās pārvēršas par dārgu remontu.

Kā pārvērst dāvanu karti reālā ieguvumā mājai

Dāvanu karte bieži aiziet pa ceļam, kafija te, nieks tur, un pēc pāris nedēļām vairs nav ne kartes, ne jēgas. Tā pazūd nemanāmi, jo nav skaidra mērķa, kam tā paredzēta.

Bet mājai un ģimenei reāls ieguvums rodas tad, kad tu šo naudu pārvērt konkrētā uzdevumā, salabo, uzlabo vai sakārto kaut ko, kas sen prasījies. Universāla dāvanu karte var būt instruments, nevis kārdinājums, ja tu tai pieej kā saimnieks, nevis kā impulsīvs pircējs.

Kā saprast kartes vērtību

Praktiska pieeja sākas ar skaidriem jēdzieniem. Ja tu nosauc lietas īstajos vārdos, kļūst vieglāk pieņemt lēmumu un neizšķiest kartes summu sīkumos. Dāvanu karte nav balva par spontāniem pirkumiem, bet resurss konkrētam uzdevumam.

Lai to izmantotu gudri, jādefinē trīs pamata lietas, ko tu turi rokās, kādu problēmu risini un kā izskatās pabeigts rezultāts. Bez šiem atskaites punktiem nauda vienkārši izšķīst. Ar tiem tu vari pieņemt stingru, pamatotu lēmumu.

Universāla dāvanu karte

Universāla dāvanu karte nozīmē, ka tu neesi piesiets vienam veikalam vai vienai preču grupai. Tā dod brīvību izvēlēties tieši to, kas mājās šobrīd ir vajadzīgākais, nevis to, kas vienkārši ir akcijā. Lai saprastu, kādos gadījumos tā vislabāk strādā, noder arī plašāks skatījums uz to, kas vispār ir universāla dāvanu karte un kā to saprātīgi izmantot dažādās situācijās.

Galvenais princips ir vienkāršs, uztver to kā mērķētu budžetu vienam uzlabojumam. Nevis kā brīvu naudu, bet kā iespēju pabeigt to, ko esi atlicis.

Saimnieciskais uzdevums

Saimnieciskais uzdevums Saimnieciskais uzdevums ir konkrēts darbs ar izmērāmu rezultātu, salabots, nomainīts, uzstādīts vai sakārtots. Tas nav nopirkt kaut ko mājai, bet atrisināt problēmu, piemēram, caurvēju, tumšu darba zonu vai haosu garāžā. Jo precīzāk noformulē uzdevumu, jo mazāka iespēja aiziet impulsā.

Šeit darbojas princips, viens uzdevums, viens pirkumu saraksts. Ja saraksts sāk izplūst, uzdevums vēl nav skaidrs.

Taustāms rezultāts

Taustāms rezultāts ir tas, ko tu vari parādīt ģimenei bez gariem skaidrojumiem. Drošāka elektrības rozete, sakārtota instrumentu siena vai salabots slieksnis, pār kuru vairs neklūp, ir konkrēti piemēri. Tas ir redzams, jūtams un lietojams katru dienu.

Ja pirkums nedod šādu efektu, iespējams, tas ir tikai patēriņš. Mājas uzlabošana nozīmē mazāk problēmu nākotnē, nevis vairāk mantu plauktā.

majas uzlabojumi

Kā izvērtēt ģimenes vajadzības

Te nav runa par filozofiju, runa ir par inventarizāciju. Jo ātrāk tu saproti, kas mājās bremzē ikdienu, jo mērķtiecīgāk vari iztērēt karti tā, lai pēc tam nav jādomā, kāpēc to izdarīji.

Pirmais solis ir paskatīties apkārt ar kritisku aci. Nevis kā viesim, bet kā saimniekam, kurš atbild par kārtību un drošību. Pieraksti lietas, kas traucē, lūst vai vienkārši kaitina katru dienu.

Otrais solis ir novērtēt ietekmi. Ne viss, kas skaļi izskatās, ir svarīgākais; dažkārt mazs uzlabojums dod lielāku efektu nekā liels, bet reti izmantots projekts.

Atlikto darbu saraksts

Sāc ar īsu sarakstu, piecas līdz desmit lietas, kas mājās sen stāv rindā. Piemēram, noplucis durvju rokturis, slikts apgaismojums gaitenī, izļurkāts krēsls vai nolietots hermētiķis vannas istabā. Pie katra punkta pieraksti, ko tieši vajag, materiālus, detaļas, instrumentu vai meistara darbu.

Tad kļūst skaidrs, vai kartes summa sedz pilnu risinājumu vai tikai daļu. Šāda pieeja bieži ir arī saimnieciska dāvana, kas dod reālu ieguvumu ilgtermiņā.

Ietekme uz ikdienu

Ne vienmēr svarīgākais ir lielākais remonts. Bieži lielāku atdevi dod uzlabojums, ko jūt katru dienu, normāla gaisma virtuvē, sakārtota uzglabāšana vai drošāka bērnu telpas furnitūra. Novērtē pēc vienkāršas mērauklas, cik bieži tas traucē un cik ātri to var novērst.

Ja traucē katru dienu un novēršams vienā vakarā, tas ir spēcīgs kandidāts. Tieši šādi uzdevumi dod ātru, redzamu rezultātu.

Naudas neizkūpēšanas noteikums

Lielākā kļūda ir iztērēt karti pa daļām, nepiefiksējot kopējo mērķi. Uzliec sev noteikumu, līdz pirkumam jābūt skaidram gala rezultātam un aptuvenām izmaksām. Bez šī rāmja tu vienkārši reaģē uz piedāvājumiem.

Ja redzi, ka pietrūkst neliela summa, bieži ir vērts pielikt klāt no sava budžeta, lai darbs būtu pabeigts. Nepabeigts uzlabojums mājās gandrīz vienmēr maksā dārgāk nervos un laikā.

Kā pārvērst karti rezultātā

Kad vajadzības ir skaidras, atliek rīcība. Dāvanu kartes jēga ir pārnest vērtību no potenciāla uz izdarītu darbu, un te strādā vienkārša disciplīna.

Izvēlies vienu projektu, ko vari pabeigt vienas vai divu nedēļu laikā. Tas var būt jauns maisītājs, sakārtota noliktava, kvalitatīvs darba apgaismojums vai durvju blīvējumu nomaiņa. Sadalī pirkumu trīs kategorijās, obligāti, vēlams, ja paliek pāri.

Ja mājokļu izmaksas un tirgus spiediens aug, vēl jo svarīgāk ir ieguldīt saprātīgi un uzlabot esošo, nevis sadzīvot ar pusrisinājumiem. Par šo fonu runā arī tirgus kāpums, kas atgādina, ka sakārtots īpašums ir vērtība, nevis izdevums.

Noslēgumā atceries vienu principu, ja nevar pabeigt, nepērc. Labāk mazāks, bet pabeigts uzdevums nekā liels, kas paliek pusceļā. Universāla dāvanu karte var būt īstais grūdiens, lai beidzot izdari to, ko sen vajadzēja, jo pašas lietas uz priekšu nedarās.